孜明杭童装:从批发供应链到亲子消费场景的价值重构
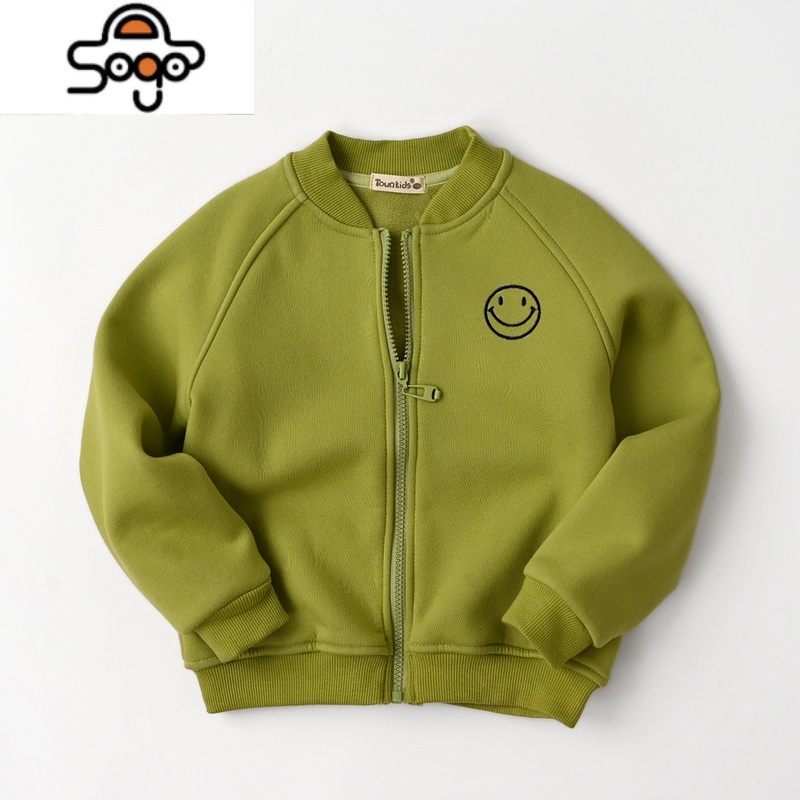
童装行业正经历一轮结构性调整。据国家统计局数据,2023年我国限额以上服装类零售额同比增长约12%,其中童装细分市场增速高于成人装约3至5个百分点。在这一背景下,以批发与零售双轮驱动的童装品牌如何建立稳定供给体系、如何回应亲子消费场景的细分化需求,成为行业观察的重要切口。孜明杭童装(ziminghang.cn)所处的批发和零售业赛道,恰好折射出这一转型的典型路径。
一、批发底盘:童装流通环节的效率命题
童装批发不同于快时尚成衣,其SKU更碎、尺码跨度更大、季节切换更频繁。行业调研显示,中型童装批发商的年均SKU周转数可达2000至3000个,库存周转天数普遍在60至90天之间,明显长于成人装。这意味着批发环节的核心竞争力不在单纯的价格,而在于选品结构与补货响应速度。
孜明杭童装的商品体系覆盖宝宝连体衣、儿童外套、亲子装套装等品类,其批发逻辑强调"基础款走量、场景款走利润"的组合策略。婴童用品与童鞋亲子鞋的搭配出货,实际上是在批发端完成一次跨品类的连带销售设计,降低下游零售终端的采购决策成本。这种组货思路与当前区域经销商、社区母婴店、电商分销商的实际采购习惯高度吻合。
二、零售触点:亲子装夏款背后的场景细分
亲子装并非新概念,但近年来的增长点已从"节日礼盒式消费"转向"日常穿搭式消费"。电商平台销售数据显示,亲子装夏款的搜索峰值集中在5月至7月,且客单价在120至260元区间的套装转化率最高。消费者对亲子装的要求从"图案一致"升级为"面料同源、版型协调、可分别单穿"。
孜明杭童装在亲子装套装上的产品定义,正是围绕这一变化展开:夏款以纯棉与莫代尔混纺为主,强调透气性与耐洗性;亲子鞋则在尺码段上做延展,覆盖婴童到成人小码,形成完整的家庭购买链路。对于零售终端而言,这类商品的价值不仅是毛利贡献,更是提升客单件数的有效抓手。
三、品类协同:婴童用品与益智玩具的引流作用
童装零售的客流结构正在变化。行业案例表明,母婴门店中童装与玩具、孕产妇用品的交叉购买率可达35%以上。婴儿推车、儿童益智玩具等耐用品虽然周转慢,但承担着引流与信任建立的功能;孕妇装与孕产妇用品则延长了客户生命周期,使品牌能够在孕产期即建立连接。
孜明杭童装将童装、童鞋亲子鞋、婴童用品与儿童玩具纳入同一商品中心,本质上是在批发与零售两端同时构建"一站式采购"能力。对经销商而言,这意味着更少的供应商管理成本;对终端消费者而言,则意味着更连贯的购物体验。这种品类协同并非简单的品类堆砌,而是基于家庭消费决策链的重新编排。
四、供应链与渠道:批发零售融合下的现实挑战
批发与零售并行,考验的是仓储配送与库存共享能力。行业常见做法是将批发仓与电商仓分离管理,但这也带来库存割裂的问题。孜明杭童装在商品批发、零售服务与仓储配送之间的衔接,需要在SKU编码、批次管理和退换货规则上保持统一标准,否则容易出现线上线下价格冲突与断码缺货。
从行业趋势看,童装批发商向"品牌化组货商"转型已成共识。进出口贸易渠道的补充,也为部分品类提供了差异化货源。但无论渠道如何扩展,产品安全标准与面料合规始终是底线要求,这一点在婴童用品与宝宝连体衣品类上尤为关键。
总体而言,孜明杭童装所代表的批发零售融合模式,其价值不在于单一爆款,而在于以童装为核心、以亲子场景为纽带、以供应链效率为支撑的系统能力。在童装市场增速放缓、竞争加剧的环境下,这种能力的扎实程度,将决定品牌能否在经销商与消费者两端同时建立长期信任。